
در جلسات هیئتهای حل اختلاف مالیاتی بدوی، پروندههایی میبینم که قابل دفاع بودهاند، اما بدون لایحه یا با لایحهای ضعیف مطرح شدهاند. نتیجه اغلب یکسان است: مؤدی مالیاتی بیشتر از آنچه باید میپردازد.
تدوین لوایح مالیاتی مهارتی تخصصی است. هر کسی که حسابداری بلد است، لزوماً نمیتواند لایحه مالیاتی خوبی بنویسد.
لایحه مالیاتی چیست و چه نقشی دارد؟
لایحه مالیاتی سند مکتوبی است که مؤدی یا نمایندهاش در آن به برگ تشخیص اعتراض میکند، دلایلش را میآورد و از اداره امور مالیاتی یا هیئت حل اختلاف میخواهد مالیات را کاهش دهد یا حذف کند. طبق ماده ۲۳۸ قانون مالیاتهای مستقیم، مؤدی معترض میتواند ظرف ۳۰ روز از ابلاغ برگ تشخیص، با ارائه اسناد و مدارک، تقاضای رسیدگی مجدد کند و اگر اختلاف رفع نشود، پرونده به هیئت حل اختلاف مالیاتی میرود.
یک لایحه خوب میتواند نتیجه پرونده را تغییر دهد. لایحه بد ممکن است حتی ضرر داشته باشد، چون دلایل ضعیف موضع مؤدی را تضعیف میکند.
ساختار یک لایحه مالیاتی مؤثر
| بخش | محتوا | اهمیت |
| مقدمه | معرفی مودی، خلاصه اختلاف | پایهگذاری موضع |
| اعتراض به محاسبه | ارائه محاسبه صحیح با مستندات | اصلیترین بخش |
| استناد به قانون | مواد قانونی مرتبط | اعتبار حقوقی |
| ضمائم و مستندات | اسناد مالی، قراردادها، فاکتورها | اثبات ادعا |
| نتیجهگیری و خواسته | مبلغ یا شرایطی که تقاضا میشود | هدف لایحه |
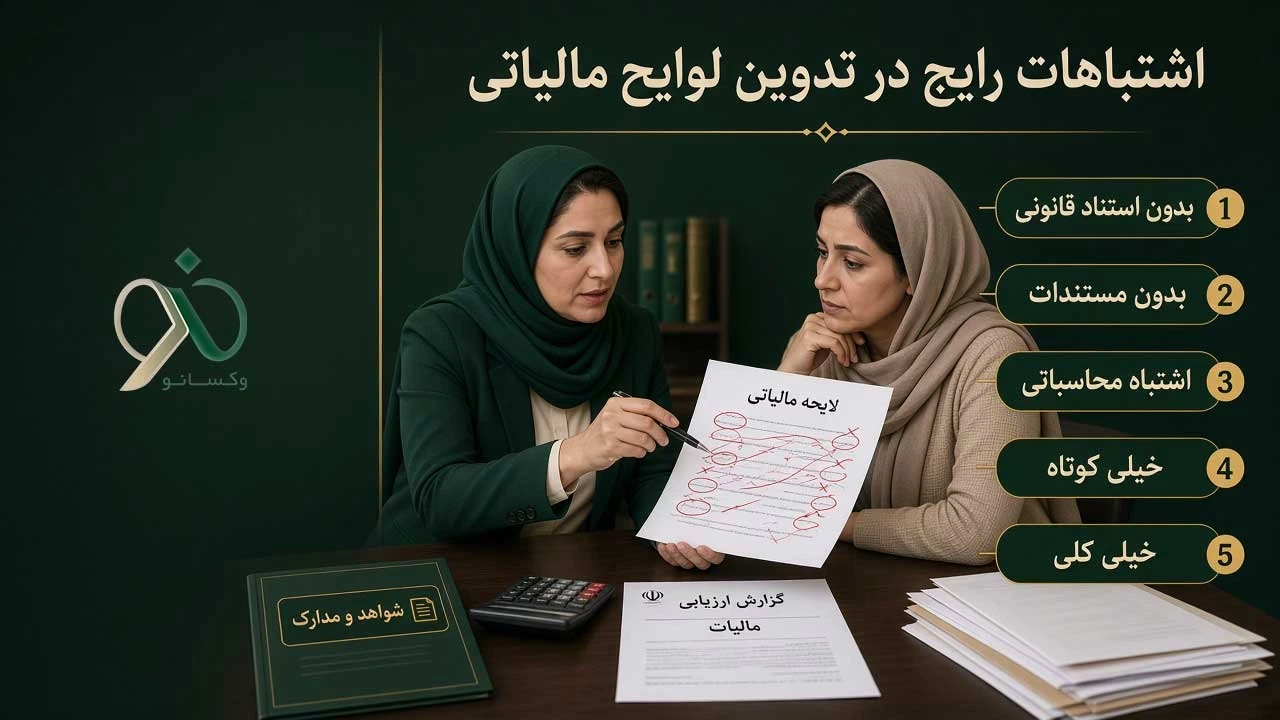
اشتباهات رایج در تدوین لوایح مالیاتی
- لایحه بدون استناد قانونی: اینکه بگویید «این مالیات اشتباه است» بدون ذکر مادهای که نقض شده، معمولاً جدی گرفته نمیشود
- لایحه بدون مستندات: ادعاهایی که با اسناد پشتیبانی نشدهاند
- لایحه با اشتباه محاسباتی: اگر خود لایحه محاسبه اشتباه داشته باشد، اعتبار مؤدی آسیب میبیند
- لایحه خیلی کوتاه: فقط میگوید «اعتراض دارم» و توضیحی نمیدهد
- لایحه خیلی کلی: به همه چیز اعتراض میکند، اما هیچکدام را ثابت نمیکند
چه کسی باید لایحه مالیاتی بنویسد؟
تدوین لایحه مالیاتی به ترکیبی از دانش حسابداری و حقوق مالیاتی نیاز دارد:
- حسابدار مالیاتی متخصص: برای پروندههایی که اختلافشان صرفاً عددی است
- وکیل مالیاتی: برای پروندههایی که بحث حقوقی دارند
- تیم ترکیبی: برای پروندههای بزرگ و پیچیده
با پیچیدهتر شدن قوانین و رویههای مالیاتی، نیاز به تخصص در تدوین لوایح بیشتر شده است. برای انتخاب وکیل، مقاله وکیل خوب را ببینید.
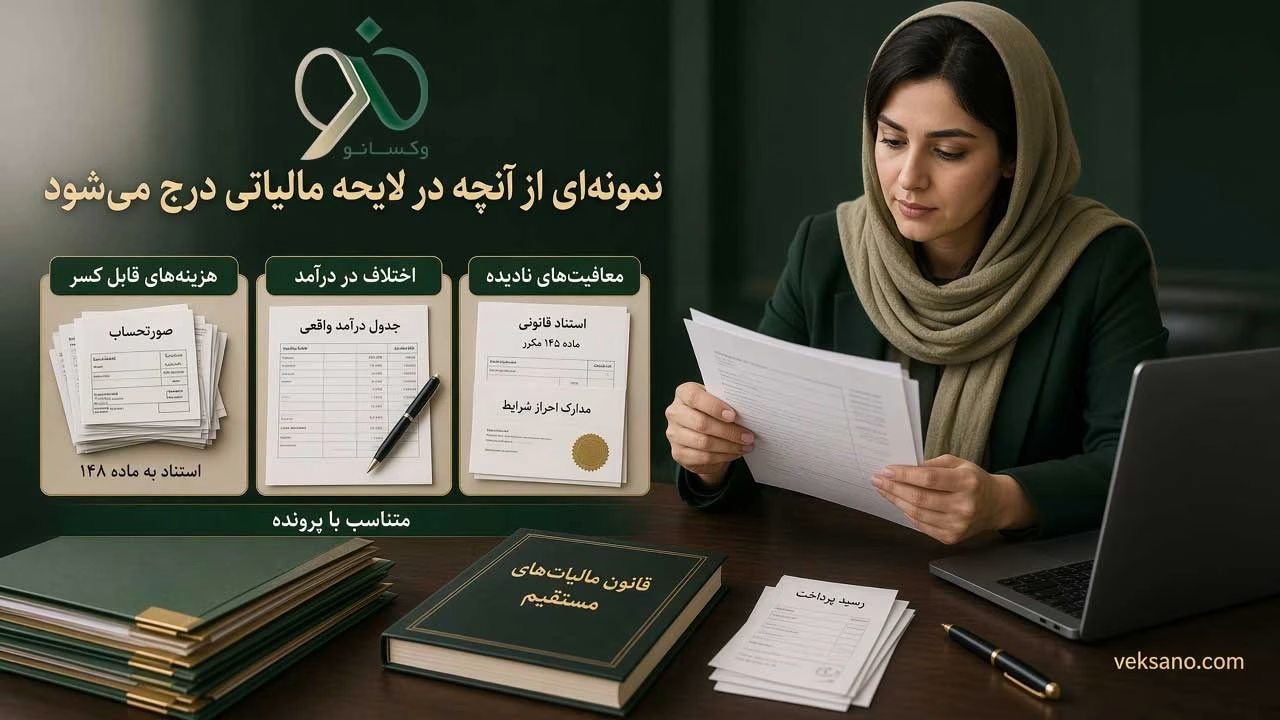
نمونهای از آنچه در لایحه مالیاتی درج میشود
در هر نوع اختلاف مالیاتی، بخشهای متفاوتی برجسته میشود:
- اختلاف در هزینههای قابل قبول: فهرست دقیق هزینهها، فاکتورها و ماده قانونی که اجازه کسر میدهد، مثلاً: «بر اساس ماده ۱۴۸ قانون مالیاتهای مستقیم، هزینههای ذیل قابل قبول است…»
- اختلاف در درآمد: جداول درآمد واقعی با مستندات، توضیح فصلی بودن درآمد یا اثبات اشتباه در محاسبه
- معافیتهای نادیده گرفتهشده: استناد به ماده قانونی معافیت و اثبات اینکه مؤدی مشمول آن است
هر لایحه باید برای همان پرونده نوشته شود و یک قالب کلی برای همه پروندهها جواب نمیدهد.
لایحه مالیاتی و دادههای سامانه مؤدیان
با الزامی شدن سامانه مؤدیان، لوایح مالیاتی امروز میتوانند به دادههای دیجیتال هم استناد کنند:
- گزارشهای سامانه مؤدیان
- تاریخچه تراکنشها از پایانههای فروشگاهی
- دادههای نرمافزارهای حسابداری
وکیل یا مشاور مالیاتی که با این سامانهها آشناست، میتواند لایحهای تنظیم کند که با این دادهها هماهنگ باشد. یک لایحه درست، از کمهزینهترین و مؤثرترین اقدامها در یک پرونده مالیاتی است.
پروندههایی که بیشترین نیاز را به لایحه دارند
- تشخیص علیالرأس: وقتی مؤدی اظهارنامه نداده یا دفاترش پذیرفته نشده، اداره امور مالیاتی درآمد را به روش علیالرأس تعیین میکند. لایحه باید هم اشتباه محاسبه را نشان دهد و هم توضیح دهد چرا دفاتر معتبر است
- رد دفاتر توسط ممیز: باید در لایحه ثابت کنید دفاتر درست تنظیم شده است
- اختلاف در هزینههای قابل قبول: فهرست دقیق و مستند هزینهها با استناد قانونی
هر نوع اختلاف لایحه متفاوتی میخواهد و متخصص مالیاتی میداند در هر مورد کدام استدلال مؤثرتر است.
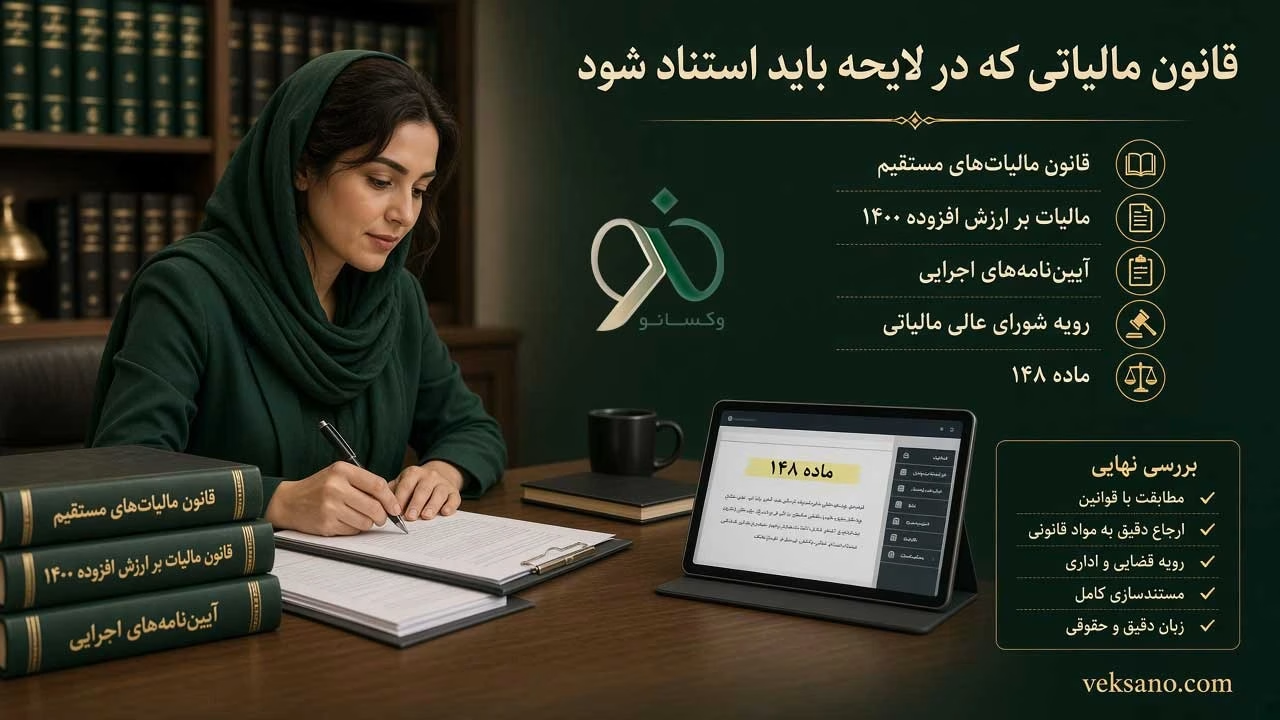
منابع قانونی که در لایحه باید استناد شود
- قانون مالیاتهای مستقیم: فصلهای مختلف آن به مالیات بر درآمد، ارث و انتقال ملک میپردازد و ماده ۱۴۸ برای هزینههای قابل قبول اهمیت زیادی دارد
- قانون مالیات بر ارزش افزوده ۱۴۰۰: جایگزین قانون آزمایشی ۱۳۸۷ شده و نرخها و معافیتهای جدیدی دارد
- آییننامههای اجرایی: جزئیات نحوه اجرای قانون
- آرای هیئت عمومی شورای عالی مالیاتی: آرایی که بهعنوان رویه پذیرفته شدهاند
استناد درست به این منابع، لایحه را از یک نامه معمولی به یک سند حقوقی تبدیل میکند. در پروندههای بزرگ، بهتر است لایحه پیش از ارسال یک بار دیگر توسط متخصص دیگری مرور شود.
سوالات متداول درباره تدوین لوایح مالیاتی
آیا میتوانم خودم لایحه بنویسم؟
بله. هیئت حل اختلاف لایحه خود مؤدی را هم میپذیرد. اما لایحه ضعیف ممکن است از نداشتن لایحه بدتر باشد.
مهلت ارائه لایحه چقدر است؟
اعتراض به برگ تشخیص باید ظرف ۳۰ روز از ابلاغ آن انجام شود (ماده ۲۳۸). پس از آن، تا پیش از جلسه هیئت هم میتوان لایحه تکمیلی و مدارک جدید ارائه داد.
اگر لایحهام در هیئت بدوی رد شود چه میشود؟
میتوانید ظرف ۲۰ روز از ابلاغ رأی بدوی اعتراض کنید تا پرونده به هیئت تجدیدنظر برود (ماده ۲۴۷) و در آن مرحله لایحه جدید و متناسب ارائه دهید. اگر به رأی بدوی اعتراض نکنید، رأی قطعی میشود و امکان شکایت به شورای عالی مالیاتی را هم از دست میدهید.
چه مستنداتی باید به لایحه پیوست کنم؟
اسناد مالی مرتبط، دفاتر، فاکتورها، قراردادها و هر مدرکی که ادعایتان را ثابت میکند.
آیا میتوانم در جلسه هیئت بدوی لایحه جدید ارائه دهم؟
بله. در جلسه میتوانید لایحه تکمیلی بدهید یا توضیح شفاهی ارائه کنید. طبق ماده ۲۴۸ قانون مالیاتهای مستقیم، رأی هیئت باید مستدل باشد و به اعتراض مؤدی پاسخ دهد.
اگر در لایحه اشتباهی وجود داشته باشد، میتوانم اصلاح کنم؟
پیش از جلسه بله. بعد از جلسه اصلاح سختتر است. به همین دلیل بهتر است لایحه پیش از ارائه توسط متخصص بررسی شود.
آیا یک لایحه برای همه مراحل کافی است؟
خیر. لایحه برای همان مرحله ارائه میشود و اگر پرونده به مرحله بالاتر برود، باید لایحه جدیدی متناسب با آن مرحله تنظیم شود. در مرحله تجدیدنظر فقط به ادعای طرف معترض رسیدگی میشود.
آیا میتوانم برای چند سال مالیاتی یک لایحه بنویسم؟
میتوانید، اما هر سال باید جداگانه بررسی شود و لوایح جداگانه معمولاً قویترند.
آیا لایحه مالیاتی باید فارسی باشد؟
بله. زبان رسمی مراجع مالیاتی ایران فارسی است.
آیا میتوانم در لایحه به آرای دیوان عدالت اداری استناد کنم؟
بله. بهویژه آرای هیئت عمومی دیوان عدالت اداری از مستندات معتبر در لوایح مالیاتی است.
اگر بعد از تنظیم لایحه اسناد جدیدی پیدا کردم چه کنم؟
لایحه تکمیلی بدهید. پیش از جلسه هیئت میتوانید اسناد جدید را پیوست کنید و لایحه را بهروز کنید.
آیا لایحه مالیاتی باید طولانی باشد؟
الزاماً نه. لایحههای خوب معمولاً مختصر و مستدلاند. لایحهای که مستقیم به موضوع بپردازد، استناد قانونی داشته باشد و مستندات پیوست کند، از ده صفحه بدون استدلال بهتر است.
پیش از ارسال لایحه
مهارت در تدوین لوایح مالیاتی از تجربه میآید و هر هیئت رویه خاص خود را دارد. وقتی لایحهتان آماده شد، آن را یک بار با چشم منتقد بخوانید. آیا هر ادعا با مستندات پشتیبانی شده و ماده قانونی درستی استناد شده است؟ اگر جواب هر دو مثبت است، لایحهتان قوی است.
لایحه مرحله بدوی اهمیت زیادی دارد، چون اگر رأی بدوی به نفع شما نباشد، در تجدیدنظر فقط به همان ادعاهایی رسیدگی میشود که به آن اعتراض کردهاید.
۰ نظر