
در جلسات هیئت بدوی سازمان امور مالیاتی، هر هفته پروندههایی میبینم که میتوانستند قابل دفاع باشند اما بیلایحه یا با لایحه ضعیف حاضر شدهاند. نتیجه اغلب یکسان است: مودی مبلغ اشتباه میپردازد.
تدوین لوایح مالیاتی یک مهارت تخصصی است. نه هر کسی که حسابداری بلد است میتواند لایحه مالیاتی بنویسد.
لایحه مالیاتی چیست و چه نقشی دارد؟
لایحه مالیاتی سند مکتوبی است که مودی (یا نمایندهاش) در آن به برگ تشخیص اعتراض میکند، دلایل خود را ذکر میکند، و از هیئت میخواهد مالیات را کاهش یا حذف کند.
یک لایحه خوب میتواند پرونده را کاملاً عوض کند. یک لایحه بد ممکن است حتی ضرر داشته باشد٬ چون دلایل ضعیف میتواند موضع مودی را تضعیف کند.
ساختار یک لایحه مالیاتی موثر
| بخش | محتوا | اهمیت |
| مقدمه | معرفی مودی، خلاصه اختلاف | پایهگذاری موضع |
| اعتراض به محاسبه | ارائه محاسبه صحیح با مستندات | اصلیترین بخش |
| استناد به قانون | مادههای قانونی مرتبط | اعتبار حقوقی |
| ضمائم و مستندات | اسناد مالی، قراردادها، فاکتورها | اثبات ادعا |
| نتیجهگیری و خواسته | مبلغ یا شرایطی که تقاضا میشود | هدف لایحه |
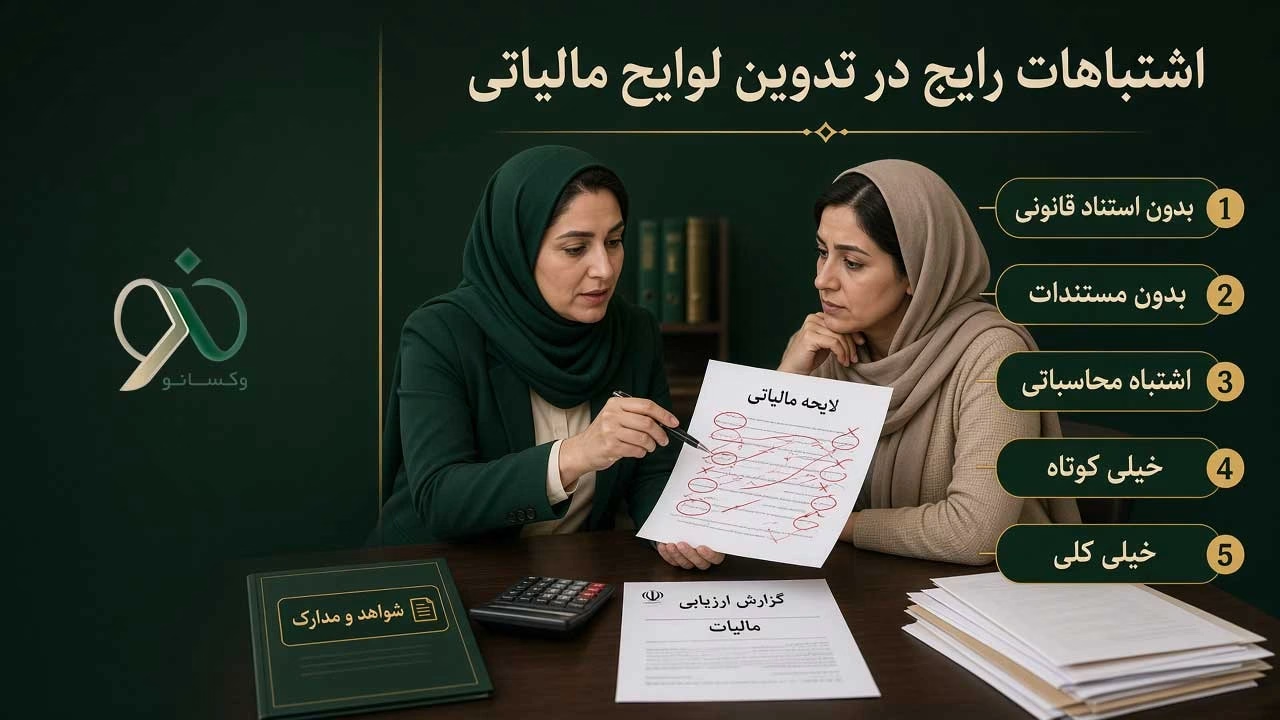
اشتباهات رایج در تدوین لوایح مالیاتی
◄ لایحه بدون استناد قانونی
«این مالیات اشتباه است» بدون ذکر ماده قانونی که نقض شده. هیئت این را جدی نمیگیرد.
◄ لایحه بدون مستندات
ادعاهایی که با اسناد پشتیبانی نشدهاند.
◄ لایحه با اشتباه محاسباتی
خود لایحه محاسبه اشتباه دارد٬ اعتبار مودی را خراب میکند.
◄ لایحه خیلی کوتاه
فقط میگوید «اعتراض دارم»، بدون توضیح.
◄ لایحه خیلی کلی
به هر چیزی اعتراض میکند اما هیچکدام را اثبات نمیکند.
چه کسی باید لایحه مالیاتی بنویسد؟
تدوین لایحه مالیاتی نیاز به ترکیبی از دانش حسابداری و حقوق مالیاتی دارد:
- حسابدار مالیاتی متخصص، برای پروندههای عددی محض
- وکیل مالیاتی، برای پروندههایی که بحث حقوقی دارند
- تیم ترکیبی، برای پروندههای بزرگ و پیچیده
در سال ۱۴۰۵ با پیچیده شدن قوانین و رویههای مالیاتی، نیاز به تخصص در تدوین لوایح بیشتر شده.
سوالات متداول
سوال: آیا میتوانم خودم لایحه بنویسم؟
پاسخ: بله. هیئت حل اختلاف لایحه خودتان را میپذیرد. اما لایحه ضعیف ممکن است بدتر از نداشتن لایحه باشد.
سوال: مهلت ارائه لایحه چقدر است؟
پاسخ: قانوناً باید در مهلت اعتراض ارائه شود (۳۰ روز). اما در عمل هیئتها معمولاً لایحهای را که در روز جلسه ارائه میشود هم میپذیرند.
سوال: اگر لایحهام رد شود چه میشود؟
پاسخ: میتوانید در هیئت تجدیدنظر لایحه جدید ارائه دهید. هر مرحله، فرصت جدیدی است.
سوال: چه مستنداتی باید به لایحه پیوست کنم؟
پاسخ: اسناد مالی مرتبط، دفاتر، فاکتورها، قراردادها، و هر چیزی که ادعایتان را اثبات میکند.
نمونهای از آنچه در لایحه مالیاتی درج میشود
برای هر نوع اختلاف مالیاتی، بخشهای متفاوتی تأکید میشود:
◄ برای اختلاف در هزینههای قابل کسر
فهرست دقیق هزینهها، فاکتورها، و ماده قانونی که اجازه کسر میدهد. مثلاً: «بر اساس ماده ۱۴۸ قانون مالیاتهای مستقیم، هزینههای ذیل قابل کسر هستند…»
◄ برای اختلاف در درآمد
جداول درآمد واقعی با مستندات، توضیح فصلی بودن درآمد، یا اثبات اشتباه در محاسبه.
◄ برای معافیتهای نادیده گرفتهشده
استناد به ماده قانونی معافیت و اثبات اینکه موکل مشمول آن است.
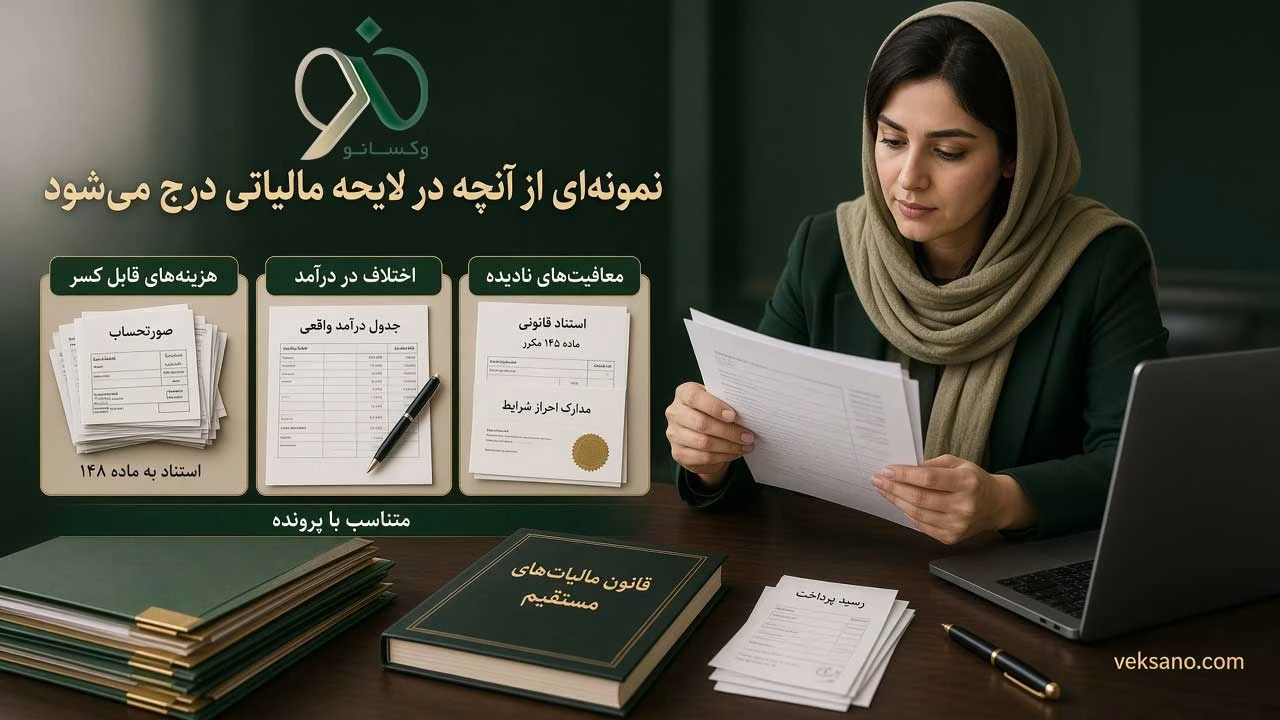
هر لایحه باید متناسب با پرونده خاص نوشته شود، نه یک قالب کلی.
لایحه مالیاتی در دوران دیجیتال ۱۴۰۵
با الزامی شدن سامانه مودیان، لوایح مالیاتی امروز باید به دادههای دیجیتال هم استناد کنند:
- گزارشهای سامانه مودیان میتوانند جزء مستندات لایحه باشند
- تاریخچه تراکنشها از پایانههای فروشگاهی
- دادههای سیستمهای حسابداری دیجیتال
وکیل یا مشاور مالیاتی که با این سامانهها آشناست میتواند لایحهای تنظیم کند که با واقعیتهای فناوری امروز مطابقت دارد.
یک لایحه مالیاتی درست، یکی از کمهزینهترین و موثرترین سرمایهگذاریهای مالیاتی است.
انواع پروندههای مالیاتی که بیشترین نیاز به لایحه دارند
این پروندهها بیشترین نیاز به لایحه حقوقی قوی دارند:
◄ علیالرأس بودن پرونده
وقتی مودی اظهارنامه نداده یا دفاتر قبول نشده، اداره مالیات خودش محاسبه میکند. اینجا لایحه باید هم اشتباه محاسبه را نشان دهد هم توضیح دهد چرا دفاتر معتبر است.
◄ رد دفاتر توسط ممیز
وقتی ممیز دفاتر را رد میکند، باید در لایحه ثابت کنید که دفاتر درست تنظیم شده.
◄ اختلاف در هزینههای قابل کسر
فهرست دقیق و مستند هزینهها با استناد قانونی.
هر نوع اختلاف، لایحه متفاوتی میخواهد. متخصص مالیاتی میداند برای هر نوع کدام استدلال موثرتر است.
قانون مالیاتی که در لایحه باید استناد شود
مهمترین منابع قانونی که در لوایح مالیاتی به کار میآیند:
◄ قانون مالیاتهای مستقیم
فصلهای مختلف برای مالیات بر درآمد، ارث، انتقال ملک. ماده ۱۴۸ برای هزینههای قابل کسر بسیار مهم است.
◄ قانون مالیات بر ارزش افزوده ۱۴۰۰
جایگزین قانون ۱۳۸۷ شده. معافیتها و نرخهای جدید.
◄ آییننامههای اجرایی
جزئیات نحوه اجرای قانون
◄ رویههای هیئت عمومی شورای عالی مالیاتی
آرایی که به عنوان رویه پذیرفته شدهاند
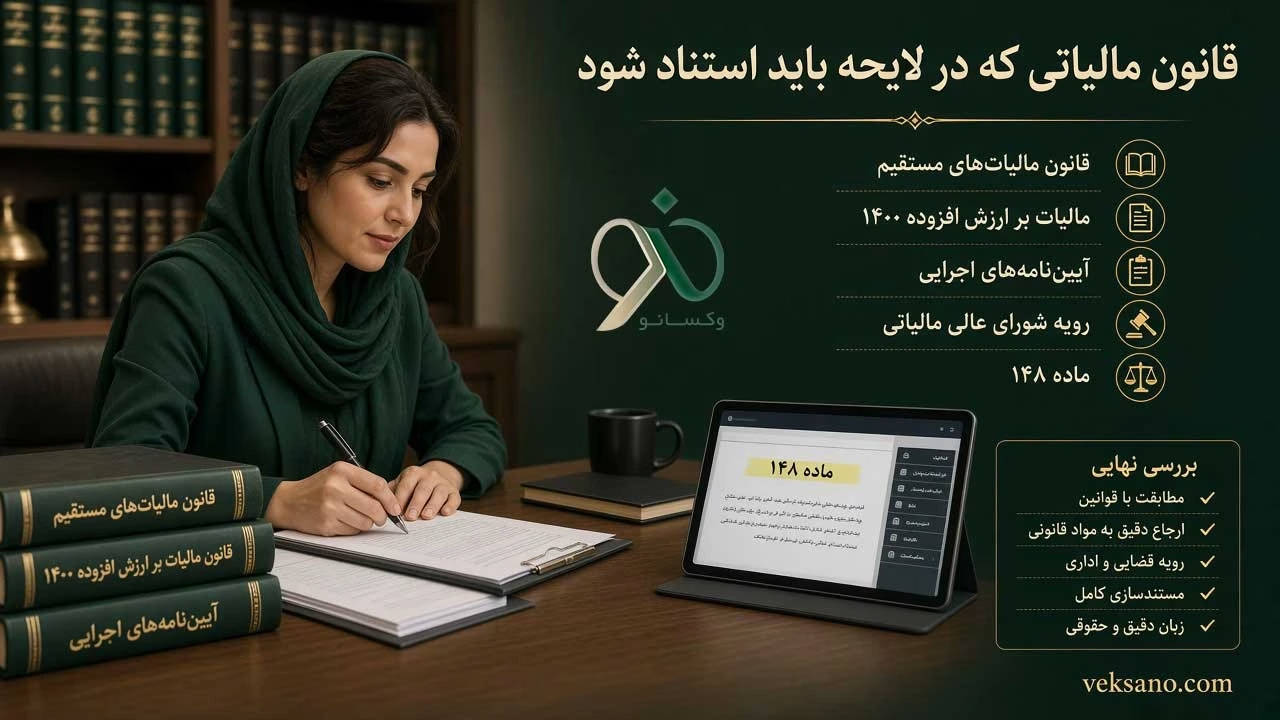
استناد درست به این منابع، لایحه را از یک نامه معمولی به یک سند حقوقی تبدیل میکند. این تفاوت در نتیجه مشهود است.
برای پروندههای بزرگ، لایحه را همیشه یک بار مجدداً مرور کنید قبل از ارسال. یک متخصص دیگر میتواند نقاطی را ببیند که شما از دست دادهاید.
سوال: آیا میتوانم در جلسه هیئت بدوی لایحه جدید ارائه دهم؟
پاسخ: بله. در جلسه هیئت میتوانید لایحه تکمیلی ارائه دهید یا توضیحات شفاهی بدهید. هیئت موظف است این را در نظر بگیرد.
سوال: اگر در لایحه اشتباهی وجود داشته باشد میتوانم اصلاح کنم؟
پاسخ: قبل از جلسه، بله. بعد از جلسه، اصلاح سختتر است. به همین دلیل بهتر است قبل از ارائه، لایحه توسط متخصص بررسی شود.
سوال: لایحه مالیاتی برای چه مدت معتبر است؟
پاسخ: لایحه برای آن جلسه ارائه میشود. اگر به مرحله بالاتر برود، باید لایحه جدیدی متناسب با آن مرحله تنظیم شود.
سوال: آیا میتوانم همزمان برای چند سال مالیاتی لایحه بنویسم؟
پاسخ: بله. اما هر سال باید جداگانه بررسی شود. لایحه مشترک برای چند سال ضعیفتر از لوایح جداگانه است.
سوال: آیا لایحه مالیاتی باید فارسی باشد؟
پاسخ: بله. زبان رسمی مراجع مالیاتی ایران فارسی است.
سوال: آیا میتوانم در لایحه از آرای دیوان عدالت اداری استناد کنم؟
پاسخ: بله. آرای دیوان عدالت اداری از مستندات معتبر برای لایحه مالیاتی هستند و تأثیر زیادی بر هیئتها دارند.
سوال: اگر لایحهام رد شد آیا میتوانم لایحه جدید در مرحله بعد بدهم؟
پاسخ: بله. در هر مرحله از رسیدگی، میتوانید لایحه جدید و متناسب با آن مرحله ارائه دهید.
مهارت در تدوین لوایح مالیاتی از تجربه میآید. هر پرونده درس جدیدی است و هر هیئت رویه خاص خود را دارد.
سوال: اگر بعد از تنظیم لایحه اسناد جدیدی پیدا کردم چه کنم؟
پاسخ: لایحه تکمیلی بدهید. قبل از جلسه هیئت، میتوانید اسناد جدید پیوست و لایحه را بهروز کنید.
سوال: آیا لایحه مالیاتی میتواند طولانی باشد؟
پاسخ: نه الزاماً. لایحههای خوب معمولاً مختصر و مستدلاند نه طولانی و کلی. کیفیت مهمتر از کمیت است.
یک لایحه که مستقیم به موضوع بپردازد، استناد قانونی داشته باشد، و مستندات پیوست کند، بهتر از ده صفحه بدون استدلال است.
وقتی لایحهتان آماده شد، آن را یک بار با چشم منتقد بخوانید: آیا هر ادعا با مستندات پشتیبانی شده؟ آیا ماده قانونی درستی استناد شده؟ اگر جواب هر دو بله است، لایحهتان قوی است.
به یاد داشته باشید که هیئتهای حل اختلاف مالیاتی ترجیح میدهند پرونده را با لایحه قوی در مرحله بدوی حل کنند تا مراحل بالاتر. این یعنی لایحه اول مهمترین است.
۰ نظر